Project Description
Deskripsi Jasa
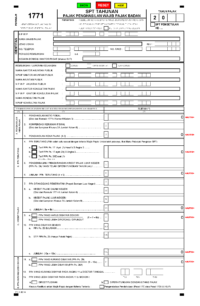
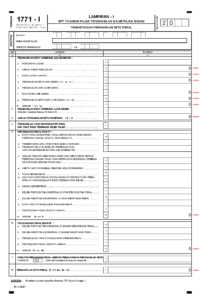
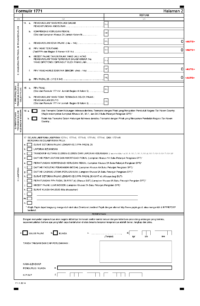
Selain kewajiban perpajakan bulanan, Perusahaan juga memiliki kewajiban perpajakan tahunan. Kewajiban tersebut adalah menyampaikan Surat Pemberitahuan Pajak Penghasilan Tahunan Badan (SPT PPh Badan). Sesuai dengan Pasal 3 ayat 3 UU No. 16 Tahun 2009 tentang Ketentuan Umum dan Tata Cara Perpajakan, SPT PPh Badan wajib disampaikan paling lambat 4 bulan setelah berakhirnya tahun buku. Dalam menghitung PPh Badan, Perusahaan wajib membuat koreksi fiskal untuk memisahkan biaya-biaya yang menurut aturan perpajakan tidak dapat diakui sebagai biaya/ dikurangkan dari penghasilan bruto. Apabila Perusahaan memiliki pinjaman/ utang berbunga, wajib menghitung Debt to Equity Ratio dan melampirkan perhitungannya. Selain itu, jika Perusahaan memilki pinjaman/ utang dari luar negeri, wajib melengkapi formulir pinjaman luar negeri. Transaksi dengan pihak yang memiliki hubungan istimewa juga wajib dilaporkan dalam SPT PPh Badan. Pembayaran PPh Badan yang terutang (jika ada) harus dilakukan sebelum melaporkan SPT PPh Badan. Apabila kewajiban ini tidak dipenuhi, akan timbul denda keterlambatan pembayaran dan pelaporan pajak.
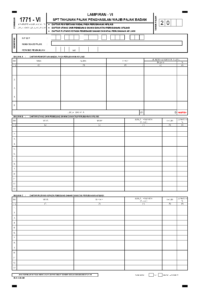
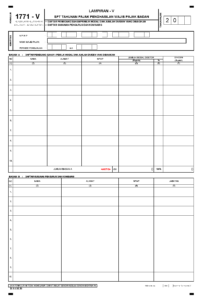
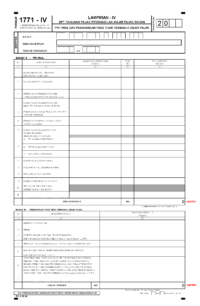
Ilustrasi SPT PPh Badan
Kebutuhan Kemampuan (Skills)
Dalam menghitung PPh Badan, dibutuhkan pengetahuan mengenai jenis-jenis biaya yang dapat dikurangkan dari penghasilan bruto perusahaan. Kemampuan analisa juga dibutuhkan untuk meneliti sifat/ nature sebuah transaksi, apakah digolongkan sebagai biaya yang dapat dikurangkan dari penghasilan bruto atau sebaliknya. Kemampuan-kemampuan ini juga perlu diimbangi dengan kemampuan manajemen waktu, mengingat ada batas akhir yang harus dipenuhi dalam pelaporan SPT PPh Badan sehingga Perusahaan dapat terhindar dari denda pajak.
Metodologi Pekerjaan

Persiapan Data Transaksi
Dalam menghitung PPh Badan, data yang diperlukan antara lain adalah laporan keuangan perusahaan, daftar harta serta penghitungan penyusutannya, daftar kredit pajak, daftar transaksi dengan pihak hubungan istimewa (jika ada), daftar pemegang saham dan daftar pengurus.
Perhitungan Pajak
Dalam menghitungan PPh Badan, terdapat proses koreksi fiskal yang harus dilakukan untuk memisahkan biaya-biaya yang tidak dapat diakui sebagai beban menurut aturan perpajakan. Selain itu, jika ada kompensasi kerugian dari tahun-tahun sebelumnya maka akan mempengaruhi jumlah penghasilan kena pajak. Perlu diperhatikan pula besarnya omset perusahaan, karena akan berpengaruh pada tarif PPh Badan.
Pembayaran Pajak
Apabila perhitungan pajak telah selesai dilakukan, perusahaan akan memeriksa hasilnya dan memberikan persetujuan. Kami akan membantu membuatkan tagihan pajak (ID Billing) berdasarkan persetujuan dari perusahaan.
Pelaporan Pajak
Setelah perusahaan melakukan pembayaran pajak, kami akan menyiapkan SPT PPh Badan dengan E-SPT dan melaporkannya secara manual di kantor pajak atau secara online melalui laman e-filling DJP.
Hasil yang Diharapkan
Ketaatan pada Peraturan
Jasa perhitungan PPh Badan ini dapat membantu Perusahaan untuk mempermudah proses perhitungan pajak pada akhir tahun. Seluruh laporan laba rugi Perusahaan disesuaikan dengan peraturan pajak. Dengan proses koreksi fiskal akan didapat laba fiskal yang menjadi basis perhitungan besarnya pajak yang harus dibayar Perusahaan. Dengan jasa ini, resiko kesalahan perhitungan dan keterlambatan dapat diminimalisir.
Ketepatan Waktu
Sesuai dengan ketentuan peraturan perpajakan di Indonesia, pajak penghasilan badan yang dibayarkan memiliki tanggal jatuh tempo pembayaran pada akhir bulan keempat setelah tanggal tutup buku. Dengan jasa perhitungan pajak penghasilan badan ini, diharapkan Perusahaan dapat memenuhi kewajiban perpajakannya secara tepat waktu dan Direktorat Jendral Pajak juga sudah mendukung pembayaran dan pelaporan secara online. Pemenuhan kewajiban perpajakan secara tepat waktu dapat mengurangi resiko Perusahaan terkena denda keterlambatan pelaporan pajak.

Kami hadir untuk Membantu Bisnis Anda!
Together, we are building a better future…

Sosial Media